Consumo das famílias: endividamento e crescimento econômico
O consumo das famílias é visto como motor de crescimento, mas o alto endividamento e os juros elevados colocam essa estratégia em xeque.
 Por Bruno Cortez
Em resumo
Segundo especialistas ouvidos pelo Meio e Mensagem, o consumo das famílias como motor de crescimento esbarra no endividamento de 81,7% da população. A solução passa por reduzir juros, sustentar renda e mudar a estrutura de crédito, evitando que o consumo dependa exclusivamente de dívida.
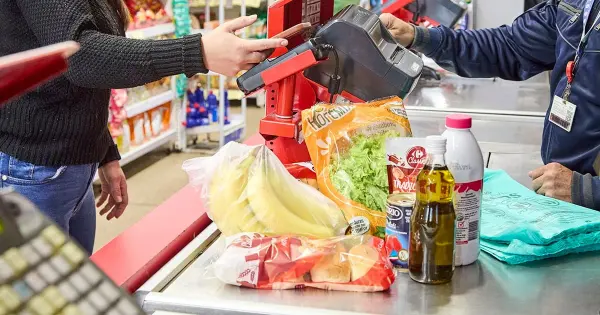
O consumo das famílias é frequentemente apontado como o principal motor de crescimento da economia brasileira. No entanto, com mais de 80% da população endividada, especialistas questionam se essa tese se sustenta sem uma reestruturação profunda das condições de crédito e renda. A discussão, levantada por especialistas em economia e gestão, revela que o caminho para um consumo saudável depende menos de estímulos imediatos e mais de políticas que reduzam o custo do dinheiro e valorizem a renda real.
O desafio do endividamento elevado
A reeleição do presidente Luiz Inácio da Silva para seu quarto mandato trouxe à tona a defesa de uma economia puxada pelo consumo interno. Contudo, os dados atuais mostram uma realidade complexa. De acordo com o professor Claudio Felisoni, da FIA Business School, citados pelo portal Meio e Mensagem, os caminhos para reverter essa situação "são estreitos".
Felisoni argumenta que, com 81,7% das famílias com dívidas e alta inadimplência, o consumo não pode ser sustentado apenas por crédito novo. A estratégia necessária envolve três pilares: sustentar o emprego e a renda, reduzir a taxa Selic de forma gradual para aliviar as parcelas e renegociar passivos existentes. Tudo isso, porém, depende de responsabilidade fiscal, pois a queda nos juros só ocorre se a confiança do mercado for mantida.
Juros altos e o comportamento do consumidor
Roberto Kanter, professor dos MBAs de gestão estratégica e econômica da FGV, levanta um ponto crítico: por que o Brasil continua convivendo com taxas de juros reais tão elevadas? Para Kanter, a teoria econômica tradicional vê o juro alto como instrumento de controle inflacionário, mas ignora o comportamento real do consumidor brasileiro.
O consumidor não decide compras baseado na taxa anual de juros, mas sim no valor da parcela mensal. Quando os juros são altos, a tendência não é o fim do consumo, mas sim a busca por financiamento de prazos mais longos. Isso resulta em um custo total muito maior para o mesmo bem, comprometendo a renda futura da família. Kanter critica essa contradição: ao usar juros altos para conter o consumo, o governo acaba reduzindo a renda disponível das famílias que já estão endividadas.
A visão de Renato Meirelles: gestão de escassez
Renato Meirelles, CEO do Instituto Locomotiva, oferece uma perspectiva focada na gestão financeira do consumidor. Ele defende que crescer pelo consumo não é o problema; o problema é o consumo puxado por dívida cara. "Quando a família compra com renda, a economia do bairro gira. Quando compra no rotativo do cartão, o dinheiro gira para o banco", afirma Meirelles, destacando que o vilão são os juros, não o cartão de crédito em si.
Meirelles propõe uma abordagem de "rodízio de contas", que ele descreve como gestão de escassez com calendário, e não como descontrole. Nas pesquisas do instituto, a maioria da classe C afirma controlar melhor o orçamento do que há dez anos. O desafio, portanto, é fazer com que a conta feche. Para isso, ele defende quatro ações simultâneas:
- Trocar dívida cara por dívida barata através de renegociações;
- Fechar "ralos" de renda, como apostas, especialmente para quem renegocia;
- Baixar os juros, o fator que mais impacta o valor da parcela;
- Promover crescimento pela renda e pelo tempo, não pelo crédito.
Para o CEO do Locomotiva, educação financeira sem redução de juros vira apenas um sermão, e juros menores sem renegociação são uma promessa vazia. Ele alerta as marcas: o consumidor quer saber o custo total, não apenas o valor da parcela. Transparência é a chave para manter a confiança.
O risco Brasil e a estrutura de dívida
Um elemento adicional à discussão é o risco Brasil. Kanter lembra que o país precisa financiar sua dívida pública competindo com ativos internacionais considerados mais seguros. Quando há desconfiança sobre o equilíbrio fiscal ou a estabilidade cambial, investidores exigem remuneração adicional, o que encarece o custo do dinheiro para toda a economia.
O professor sugere discutir a relação entre gestão da dívida pública e política monetária. Uma possibilidade seria ampliar a emissão de títulos de longo prazo com remuneração prefixada e instrumentos de captação internacional. Isso reduziria a dependência de títulos indexados à Selic. Embora operações em moeda estrangeira exijam cuidado com a exposição cambial, Kanter considera legítimo questionar a estrutura atual de financiamento.
Perguntas frequentes
O consumo das famílias ainda é o motor da economia?
Sim, mas com ressalvas. Especialistas afirmam que o consumo precisa ser puxado pela renda e não apenas pelo crédito. Com alto endividamento, o modelo atual gera custos elevados e compromete a capacidade de compra futura das famílias.
Como reduzir o impacto dos juros no consumo?
A redução gradual da taxa Selic, aliada à renegociação de dívidas e ao fortalecimento da renda, são citados como caminhos principais. Além disso, a transparência nas ofertas de crédito ajuda o consumidor a tomar decisões mais racionais.
Qual o papel das marcas nesse contexto?
As marcas devem atuar com transparência, informando o custo total do produto e não apenas o valor da parcela. A confiança do consumidor é construída pela clareza nas informações financeiras apresentadas.
O debate sobre o consumo das famílias mostra que a equação entre crescimento e endividamento exige mais do que estímulos pontuais. É necessário um ajuste estrutural que envolva política monetária, fiscal e educacional. Apenas com juros menores e renda sustentável, o consumo pode voltar a ser um motor genuíno de desenvolvimento econômico, sem o peso excessivo da dívida.