Vestuário cresce de forma desigual no 3T26
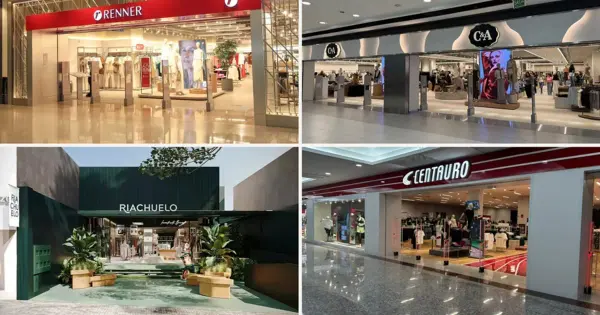
O 3T26 ampliou a distância entre as varejistas de vestuário e artigos esportivos listadas na Bolsa. Segundo o portal Mercado&Consumo, Riachuelo e Grupo SBF avançaram, enquanto C&A e Renner seguiram mais pressionadas.
 Por Zainner Camilo
Em resumo
No 3T26, segundo o portal Mercado&Consumo, Riachuelo teve o melhor desempenho entre as varejistas de vestuário e artigos esportivos listadas na Bolsa, enquanto Grupo SBF veio em seguida. C&A e Lojas Renner mostraram vendas mais fracas, e a Renner foi a única com queda nas mesmas lojas, em um cenário de consumo mais difícil e margens sob pressão.
O terceiro trimestre de 2026 mostrou um setor de vestuário e artigos esportivos mais dividido na Bolsa brasileira. Segundo o portal Mercado&Consumo, Riachuelo e Grupo SBF conseguiram sustentar crescimento, enquanto C&A e Lojas Renner enfrentaram um ambiente de vendas mais fraco e pressão sobre margens.
O que mudou no 3T26
A principal leitura do trimestre é que o setor deixou de andar em bloco. As companhias listadas passaram a refletir realidades bem diferentes, tanto em vendas quanto em rentabilidade. De um lado, a Riachuelo manteve a sequência de crescimento e apresentou o melhor desempenho entre as quatro. Do outro, a Renner foi a única a registrar queda nas vendas das mesmas lojas.
Segundo a análise publicada pelo Mercado&Consumo, o trimestre também foi marcado por efeitos tributários e por reversões ou reduções de provisões de remuneração variável em três empresas, o que ajudou a sustentar parte das margens operacionais.
Riachuelo lidera o trimestre
A Riachuelo teve o destaque do período ao registrar o melhor desempenho de vendas totais e de vendas nas mesmas lojas. A empresa completou o 13º trimestre consecutivo de crescimento, um sinal de consistência operacional em um ambiente de consumo mais seletivo.
Na comparação do 3T26, a companhia apresentou:
- receita líquida total de R$ 2,506 bilhões, alta de 3,5%
- receita de vestuário de R$ 1,614 bilhão, avanço de 8,0%
- SSS varejo consolidado de 6,5%
- margem bruta de varejo de 58,1%, com alta de 0,8 ponto percentual
- EBITDA ajustado pós-IFRS 16 de R$ 405 milhões, com margem de 16,2%
A empresa atribui o avanço à disciplina de execução, à estratégia iniciada em 2023 e ao foco em produto, experiência e cadeia integrada. Também houve expansão do conceito Incrivelmente Brasil, com 9 aberturas em 2026, além de automação do centro de distribuição de Guarulhos.
Grupo SBF cresce com apoio digital
O Grupo SBF ficou com o segundo melhor desempenho entre as empresas analisadas, impulsionado pela força dos canais digitais. O trimestre reforçou a importância do mix entre loja física, digital e revisão de estrutura para sustentar o negócio em um cenário mais duro.
Os números do 3T26 mostram:
- receita líquida total de R$ 2,036 bilhões, alta de 5,1%
- receita de varejo de R$ 1,068 bilhão na Centauro, avanço de 4,2%
- receita de R$ 1,135 bilhão na Fisia, alta de 6,9%
- SSS consolidado da Centauro de 6,8%
- SSS da Fisia de 7,4%
- margem bruta de varejo de 47,3%
- EBITDA ajustado pós-IFRS 16 de R$ 226 milhões, com margem de 11,1%
A empresa também destacou revisão de custos e priorização de projetos. Entre os pontos citados, estão a renovação do contrato com a Nike até maio de 2034, a expansão de CDs secundários, a revitalização de lojas e o projeto PACE.
C&A e Renner sentem mais o consumo
Na outra ponta, C&A e Lojas Renner enfrentaram um trimestre mais difícil. O consumo de menor renda continuou priorizando itens essenciais e de baixo tíquete, o que reduziu a frequência de visitas às lojas e adiou compras discricionárias de maior valor.
Esse comportamento favorece marcas fortes e canais de conveniência, mas pressiona operações dependentes de fluxo em shopping centers e lojas de rua. Foi nesse contexto que as duas empresas apresentaram desempenho mais fraco em vendas.
A C&A reportou:
- receita líquida total de R$ 1,883 bilhão, alta de 2,3%
- receita de vestuário de R$ 1,691 bilhão, avanço de 2,6%
- SSS varejo consolidado de 1,0%
- margem bruta de varejo de 56,0%
- EBITDA ajustado pós-IFRS 16 de R$ 318 milhões, com margem de 16,9%
A companhia falou em um ciclo “Full Power” para 2027 a 2030, com foco em produto, omnicanal, relacionamento com C&A Pay, expansão no modelo Energia e novos negócios.
Já a Lojas Renner teve o resultado mais pressionado em vendas comparáveis. Os dados do trimestre indicam:
- receita líquida total de R$ 3,522 bilhões, queda de 1,2%
- receita de vestuário de R$ 2,703 bilhões, recuo de 0,7%
- SSS varejo consolidado de -1,8%
- margem bruta de varejo de 56,5%
- EBITDA ajustado pós-IFRS 16 de R$ 571 milhões, com margem de 18,8%
A companhia retirou o guidance de receita e manteve metas para 2030 relacionadas a despesas, margem EBITDA e ROIC. Também citou 50 a 60 lojas em 2026, uso de IA na jornada, TikTok Shop e novo cartão Realize.
O que explica a pressão sobre os lucros
A análise do Mercado&Consumo aponta que o trimestre foi influenciado por três fatores principais:
- ambiente de consumo mais desafiador, especialmente para a renda mais baixa
- efeitos tributários que impactaram os resultados
- reversões ou reduções de provisões de remuneração variável em três empresas
Além disso, as companhias passaram a adotar postura mais defensiva. As empresas esperam uma Black Friday mais promocional e vêm restringindo condições de parcelamento sem juros para preservar caixa. Para 2027, o tom é de cautela, com revisão de custos, menor ritmo de investimento e preparação para eventuais mudanças na jornada de trabalho.
Na prática, isso significa que o setor entra em 2027 com margens ainda sensíveis a despesas de pessoal e promoções, sem uma recuperação clara da demanda no curto prazo.
Desempenho das ações em 2026
O comportamento das ações também reforça a diferença entre as companhias. Entre as empresas listadas do setor consideradas na análise, apenas a Alpargatas acumula valorização em 2026, de 14,4%.
As demais registram perdas superiores a 27%, com o pior desempenho do Grupo SBF, que acumula queda de 62,7% no ano. Segundo o material, a exposição a receitas em moeda estrangeira pode representar vantagem competitiva para a Alpargatas em relação às varejistas mais concentradas no mercado doméstico.
Esse quadro ajuda a explicar por que o mercado passou a precificar de forma tão distinta empresas que, à primeira vista, atuam no mesmo setor. A leitura agora é menos sobre um movimento único do varejo e mais sobre a capacidade de cada companhia de adaptar produto, custo e canal ao novo padrão de consumo.
O que o investidor deve observar daqui para frente
A análise sugere que o setor segue com oportunidades, mas com assimetria relevante entre os nomes listados. Para acompanhar os próximos trimestres, vale observar:
- evolução das vendas nas mesmas lojas
- margem bruta e margem EBITDA
- ritmo de abertura ou fechamento de lojas
- disciplina de custos e despesas
- impacto de promoções e parcelamento sobre o caixa
- sinais de melhora ou piora no consumo de menor renda
Em resumo, o 3T26 mostrou que o vestuário cresceu de forma desigual e que os lucros continuam sob pressão. A Riachuelo liderou, o Grupo SBF veio logo atrás, e C&A e Renner seguiram mais expostas ao cenário de demanda fraca e à necessidade de preservar margens.
Perguntas frequentes
Quais empresas tiveram melhor desempenho no 3T26?
A Riachuelo apresentou o melhor desempenho de vendas totais e nas mesmas lojas. O Grupo SBF veio em seguida, apoiado pelos canais digitais.
Por que os lucros ficaram pressionados?
Segundo o Mercado&Consumo, o trimestre foi afetado por um consumo mais fraco, efeitos tributários e ajustes em provisões de remuneração variável.
O que esperar do setor em 2027?
A tendência é de postura defensiva, com revisão de custos, menor investimento e foco em preservar caixa, enquanto a demanda segue sem recuperação consistente.