Bonds da IA: big techs elevam risco no crédito
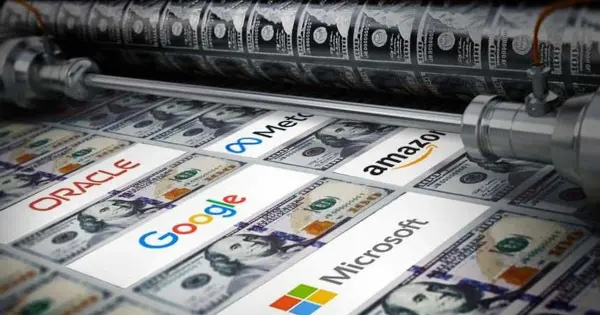
A corrida da inteligência artificial já chegou ao mercado de dívida. Segundo o NeoFeed, big techs e hyperscalers emitiram US$ 207 bilhões em bonds em 2026, elevando a percepção de risco entre investidores.
 Por Ale Santana
Em resumo
Segundo o NeoFeed, cinco hyperscalers americanas emitiram US$ 207 bilhões em bonds entre janeiro e 4 de novembro de 2026 para financiar a infraestrutura de IA. O movimento ganhou força porque os investimentos superam o caixa operacional, elevando a dependência de dívida e o alerta sobre retorno, prazos longos e risco de crédito.
Os bonds da IA viraram um dos principais termômetros do apetite das big techs por financiamento em 2026. Segundo o portal NeoFeed, cinco hyperscalers americanas emitiram US$ 207 bilhões em títulos entre janeiro e 4 de novembro deste ano, um salto de 122% sobre todo o volume captado em 2025. O movimento reflete a corrida por data centers, chips e capacidade computacional, mas também acende um alerta no mercado de crédito.
Por que as big techs estão emitindo tanto?
A resposta está no custo da infraestrutura necessária para sustentar o avanço da inteligência artificial. Microsoft, Alphabet, Meta e Oracle, além de outras empresas ligadas ao setor, vêm recorrendo ao mercado de bonds para financiar investimentos em larga escala. Segundo o NeoFeed, o capex já supera a geração de caixa operacional em vários casos, o que aumenta a dependência de dívida.
Thiago Kapulskis, gestor do global tech fund da São Pedro Capital, resumiu a pressão em uma frase: “O capex está superior à geração de caixa operacional. E as companhias estão majoritariamente recorrendo ao mercado de dívida para financiar essa diferença”.
Na prática, isso significa que empresas conhecidas por gerar muito caixa passaram a usar mais capital de terceiros para bancar a expansão. O mercado, por sua vez, passa a precificar não só o crescimento, mas também o risco de que o retorno desses projetos demore mais do que o esperado.
O que mostram os números
O levantamento da São Pedro Capital, citado pelo NeoFeed, mostra a dimensão do movimento:
- cinco hyperscalers americanas emitiram US$ 207 bilhões em títulos em dólares entre janeiro e 4 de novembro de 2026;
- o volume representa alta de 122% sobre os US$ 93,2 bilhões captados em todo o ano de 2025;
- a estimativa da Kinea é que o setor precisará captar cerca de US$ 300 bilhões para financiar os investimentos de 2027.
Os balanços ajudam a explicar a pressão. No terceiro trimestre, a Meta investiu US$ 34,9 bilhões, acima dos US$ 32,8 bilhões gerados em caixa operacional. A companhia projeta desembolsos de US$ 135 bilhões a US$ 145 bilhões em 2026.
Na Alphabet, os investimentos chegaram a US$ 51,4 bilhões, ante geração operacional de caixa de US$ 42,3 bilhões. Já a Oracle investiu US$ 28,5 bilhões no primeiro trimestre fiscal de 2027, encerrado em agosto, acima dos US$ 23,1 bilhões gerados por suas operações.
O mercado de crédito começa a ficar mais atento
Apesar de ainda manterem boa capacidade de pagamento, essas empresas já não são vistas apenas como fortalezas de caixa, segundo analistas ouvidos pelo NeoFeed. William Castro Alves, estrategista-chefe da Avenue, afirmou que as hyperscalers passaram a depender mais do mercado de dívida e enfrentam maior pressão sobre o fluxo de caixa livre.
Ele pondera, porém, que isso não significa uma deterioração automática da qualidade de crédito. O ponto central é que o perfil financeiro dessas companhias mudou. Se antes eram empresas pouco alavancadas, agora convivem com uma estrutura mais dependente de financiamento externo.
Essa mudança importa porque o mercado de bonds costuma reagir rapidamente quando percebe que o volume de emissão cresce mais rápido do que a geração de caixa. Em outras palavras, o investidor passa a exigir mais prêmio para carregar esse risco.
Quais são os riscos dessa corrida?
O principal risco é o descompasso entre o prazo da dívida e o ciclo de retorno da tecnologia. Rob Enderle, fundador da consultoria americana de tecnologia Enderle Group, destacou ao NeoFeed que parte das empresas está emitindo títulos de 15 ou 30 anos para financiar uma tecnologia cuja vida útil pode ser medida em poucos anos.
A preocupação é simples: se o ativo financiado perde valor antes do vencimento da dívida, a conta pode ficar mais pesada do que o previsto. Isso vale especialmente para equipamentos e infraestrutura ligados à IA, que podem ficar obsoletos em ritmo acelerado.
Outro fator apontado no material é a escassez de componentes, especialmente de memória, que estaria elevando os preços dos equipamentos. Enderle avalia que parte dessas restrições pode diminuir nos próximos 12 a 18 meses, o que poderia baratear a infraestrutura comprada hoje a custos elevados.
A receita de IA vai acompanhar o investimento?
Essa é a grande dúvida do mercado. A Kinea estima que os principais laboratórios de IA têm cerca de US$ 140 bilhões em receita anual recorrente, mas precisariam chegar a US$ 450 bilhões até o fim de 2027 para sustentar o volume de investimentos projetado.
Segundo o cenário calculado pela gestora, isso exigiria acréscimos mensais de US$ 19 bilhões a US$ 22 bilhões em ARR, acima da média histórica de aproximadamente US$ 12 bilhões.
Leandro Souza, head de equity e research da Kinea Investimentos, disse ao NeoFeed que “o mercado está antecipando um crescimento de receita que ainda precisa se concretizar”. A leitura dele é que a infraestrutura está sendo construída para um cenário de monetização muito superior ao atual.
Se essa receita não avançar no ritmo esperado, o risco é de excesso de capital investido para um retorno menor do que o mercado embutiu nas projeções.
Dívida com cara de risco de equity
Caio Viggiano, managing director de renda fixa do Itaú BBA, vê um ponto sensível adicional: parte do mercado de dívida está financiando investimentos cuja rentabilidade futura ainda é incerta, algo mais típico do mercado de ações.
Ele disse ao NeoFeed que “todo mundo está colocando dinheiro numa dívida que deveria ser mais um risco de equity”. A observação ajuda a entender por que os spreads dos bonds começaram a subir entre 2025 e 2026 para as quatro hyperscalers com dados disponíveis nos dois períodos.
A maior alta ocorreu na Oracle, cujo spread médio ponderado pelo valor captado passou de 103,5 para 188,6 pontos-base, avanço de 85,1 pontos-base, segundo a São Pedro Capital.
O que observar daqui para frente
Para quem acompanha o mercado de crédito, o caso das big techs mostra que a IA já deixou de ser apenas uma história de crescimento e passou a ser também uma história de financiamento. O ponto central não é só quanto as empresas vão investir, mas como esse dinheiro será captado e em quanto tempo a receita vai aparecer.
Os próximos meses devem seguir marcados por três vetores:
- mais emissão de bonds para bancar infraestrutura de IA;
- pressão sobre fluxo de caixa livre das grandes empresas de tecnologia;
- maior atenção do mercado à relação entre capex, retorno e custo da dívida.
Se o ritmo de monetização da IA acompanhar o investimento, a tese pode continuar atraente. Se não acompanhar, o mercado de crédito tende a ficar mais seletivo.
Perguntas frequentes
O que são os bonds da IA?
São títulos de dívida emitidos por empresas de tecnologia para financiar a infraestrutura necessária ao avanço da inteligência artificial, como data centers, chips e capacidade computacional.
Por que o mercado está preocupado?
Porque os investimentos estão crescendo mais rápido do que a geração de caixa operacional, o que aumenta a dependência de dívida e levanta dúvidas sobre o retorno futuro.
Qual é o principal risco dessa estratégia?
O maior risco é a empresa assumir dívida de longo prazo para ativos que podem perder valor ou relevância antes do vencimento dos títulos, além de a receita de IA não crescer no ritmo esperado.